
Wichtigste Erkenntnisse
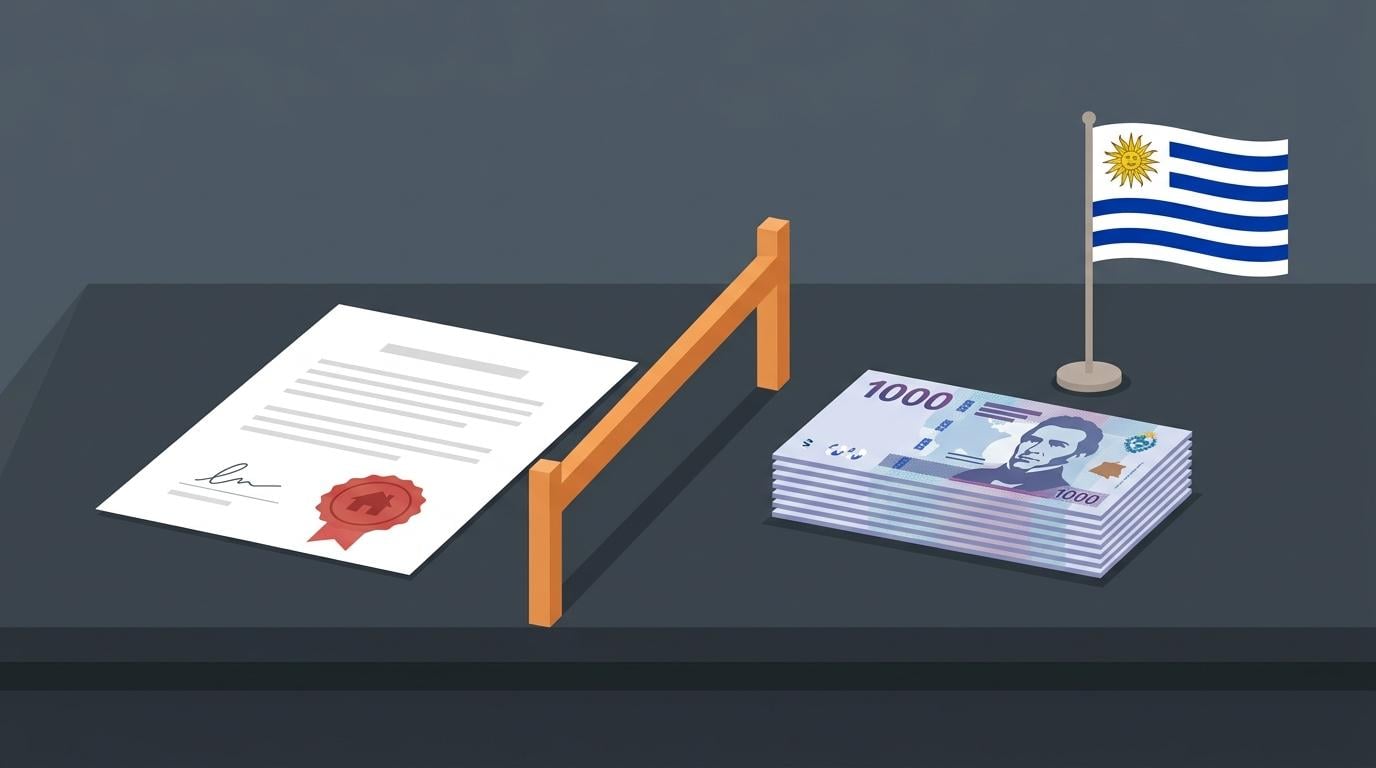
- Dekret 238/026 begrenzt Bargeld auf 200.000 UI oder 5 % des Transaktionswerts, wenn dieser unter 450.000 UI bleibt – und die Aufteilung eines Rechtsgeschäfts in mehrere Barzahlungen ist ausdrücklich verboten.
- Bei Nichteinhaltung droht eine Geldstrafe von 25 % des mit unzulässigen Mitteln gezahlten oder erhaltenen Betrags, mit einem Mindestbetrag von 1.000 UI, der bei Wiederholung auf 10.000 UI steigt.
- Die Reform ersetzt die feste Dollar-Grenze von 160.000 $ aus der LUC durch einen inflationsindexierten UI-Schwellenwert und drängt Uruguays dollarisierten Immobilienmarkt zu Überweisungen, notariell beurkundeten Zahlungsplänen und dokumentierter Herkunft.
Inhaltsverzeichnis
Neue Bargeldobergrenzen verändern Uruguays Transaktionsregeln
Barzahlungen in uruguayischen Rechtsgeschäften müssen nun innerhalb von 200.000 Unidades Indexadas (UI) oder 5 % des Gesamtwerts der Transaktion bleiben, wenn dieser Prozentsatz unter 450.000 UI liegt, gemäß Dekret Nr. 238/026 vom 1. Oktober, über das zuerst Ámbito Financiero berichtete. Die Verordnung der Exekutive aktiviert das Bargeldbeschränkungsregime, das in der im März verabschiedeten Anti-Geldwäsche-Reform verankert ist, und ersetzt ein früheres gesetzliches Umfeld, das weitaus lockerere Dollar-basierte Schwellenwerte erlaubt hatte. Für internationale Investoren und Immobilienkäufer ist dies keine verfahrenstechnische Fußnote: Es verändert die Abwicklungsmechanik, das Compliance-Risiko und die Beweiskette für uruguayische Immobilien.
Der neue Rahmen gilt für Kaufverträge, Darlehen und andere Rechtsgeschäfte, unabhängig von der Art der Parteien. Jeder verbleibende Restbetrag über den zulässigen Baranteil hinaus muss über andere Zahlungsinstrumente beglichen werden, und Transaktionen dürfen nicht in mehrere Barzahlungen aufgeteilt werden, um unter dem Limit zu bleiben.
Einblick in Dekret 238/026: Schwellenwerte, Aufteilungsregeln und Strafmechanik
Das Dekret Nr. 238/026 schafft zwei operative Schwellenwerte. Ein Zahler darf Bargeld bis zu 200.000 UI oder 5 % des Gesamtwerts der Transaktion verwenden, sofern diese 5 % den Betrag von 450.000 UI nicht überschreiten. Diese Struktur bedeutet, dass kleinere Geschäfte eine pauschale Obergrenze haben, während größere Operationen einen proportionalen Freibetrag erhalten, der deutlich über der pauschalen Grenze liegt.
Zur Verdeutlichung ergeben sich aus der Verordnung folgende Mechanismen:
- Primäre Obergrenze: Barzahlungen sind bis zu 200.000 UI pro Rechtsgeschäft zulässig.
- Proportionale Alternative: Ein Baranteil von 5 % des Transaktionswerts ist zulässig, solange er 450.000 UI nicht überschreitet.
- Aufteilungsverbot: Ein einzelnes Rechtsgeschäft kann nicht in mehrere Zahlungen unterteilt werden, um die Obergrenze zu umgehen.
- Strafbasis: Nichteinhaltung löst eine Geldstrafe von 25 % des mit unzulässigen Mitteln gezahlten oder erhaltenen Betrags aus, mit einem Mindestbetrag von 1.000 UI.
- Wiederholungsfall: Rückfälligkeit erhöht die Mindeststrafe auf 10.000 UI.
Wie Ámbito Financiero berichtete, geht der vorherige Rahmen auf das Gesetz zur finanziellen Inklusion unter José Mujica zurück, das eine Bargeldobergrenze von 6.000 $ festlegte, und dann auf die LUC unter Luis Lacalle Pou, die dieses Limit auf 160.000 $ anhob. Das Referendum von 2022 bestätigte die höhere LUC-Schwelle, aber die Anti-Geldwäsche-Reform vom März hob den Dollar-Benchmark zugunsten des neuen UI-basierten Mechanismus auf.
Diese Ersetzung ist operativ von Bedeutung: Die Parteien können sich nicht mehr auf eine feste Dollar-Zahl verlassen, die nominal vorhersehbar bleibt. Der indexierte Schwellenwert wird sich mit der inflationsbereinigten Einheit Uruguays bewegen und so einen sich entwickelnden Compliance-Rahmen für Anwälte, Buchhalter und Immobilienmakler schaffen.
Für Immobilienabschlüsse ist das Aufteilungsverbot besonders relevant, da Anzahlungen, Raten und Schlusszahlungen zu einem einzigen Rechtsgeschäft zusammengefasst werden können. Käufer und Verkäufer, die Zahlungen über mehrere Termine strukturieren, ohne die zugrunde liegende rechtliche Einheit zu dokumentieren, könnten unbeabsichtigt Strafzahlungen riskieren.
Team Haverkates Einschätzung: AML-Reform trifft auf Immobilienabwicklung
Bei Team Haverkate betrachten wir die neue Bargeldobergrenze eher als Transparenzbeschleuniger denn als Bremse für die Immobiliennachfrage. Das Financial System Stability Assessment des IWF von 2022, das von der Banco Central del Uruguay ausgerichtet wurde, identifizierte Immobilien und Bauwesen bereits als Sektoren, die am anfälligsten für illegale Kapitalplatzierung sind. Die GAFILAT-Gegenseitigkeitsprüfung Uruguays von 2020 bewertete das AML/CFT-System als moderat effektiv, und die Reform, die diese Lücke nun schließt, zielt direkt auf Sektoren ab, in denen hochwertige Vermögenswerte und diskretionäre Zahlungskanäle aufeinandertreffen.
Die politische Reibung ist real. Der neue Rahmen widerspricht einem Referendumsergebnis, das den höheren Bargeld-Benchmark der LUC von 160.000 $ ratifiziert hatte, und einige Stimmen der Opposition stellten infrage, ob die Reform vom März dieses Volksmandat respektierte. Diese Spannung ändert nichts an der Compliance-Verpflichtung, signalisiert aber, dass Bargeldbeschränkungen in Uruguay politisch sensibel bleiben, insbesondere in einer dollarisierten Wirtschaft, in der etwa 80 % der Einlagen in US-Dollar gehalten werden.
Für Investoren ist die praktische Konsequenz, dass Immobilienkäufe zunehmend bankfähige Abwicklungswege erfordern: Überweisungen, notariell beurkundete Zahlungspläne und eine klarere Dokumentation der Herkunft. Dies erhöht den Wert lokaler Rechts- und Compliance-Experten, die Transaktionen strukturieren können, ohne Aufteilungsbedenken oder Strafzahlungsrisiken auszulösen.
Team Haverkate unterhält exzellente, geprüfte lokale Kontakte für regulatorische und rechtliche Strukturierungen im Zusammenhang mit Immobilientransaktionen; Investoren, die Käufe mit Bargeldbeteiligung in Erwägung ziehen, sollten sich für eine Vermittlung direkt an uns wenden.
Eine digital-regulatorische Grenze für Uruguays nächsten Investitionszyklus
In Uruguay treffen zwei Kräfte aufeinander: eine tiefe Dollarisierung und eine zunehmend formelle Finanzüberwachung. Das neue UI-basierte Bargeldlimit zielt nicht auf ausländisches Kapital ab, sondern auf Intransparenz. Käufer und Verkäufer, die sich frühzeitig anpassen, werden von saubereren Eigentumshistorien, einer besseren Überprüfung der Vertragspartner und einem stärkeren institutionellen Signal an internationale Kreditgeber und Versicherer profitieren.
Dieses institutionelle Signal ist weit über dieses Dekret hinaus von Bedeutung. Die IWF-Bewertung von 2022 dokumentierte sowohl eine hohe Dollarisierung als auch eine geringe Durchdringung mit Privatkrediten, während sich die finanzielle Inklusion auf 74 % der Erwachsenen mit einem Bankkonto verbessert hatte. Vorschriften, die mehr Transaktionsvolumen durch formelle Kanäle erzwingen, helfen, das lokale Finanzsystem zu vertiefen und können schließlich die Kreditmärkte erweitern, auf die Immobilieninvestoren angewiesen sind.
Unabhängig davon sollten internationale Käufer vorsichtig gegenüber der Doppelmaklertätigkeit (Dual Agency) auf dem uruguayischen Immobilienmarkt sein. Eine Doppelmaklertätigkeit liegt vor, wenn ein einzelner Makler oder eine Firma sowohl Käufer als auch Verkäufer in derselben Transaktion vertritt, was einen Konflikt schafft, der Bewertungen aufblähen, Verbindlichkeiten verschleiern und die Verhandlungsposition des Käufers schwächen kann. Eine unabhängige Vertretung bleibt der sicherste Schutz gegen diese Risiken.
Team Haverkate fungiert als engagierter Begleiter für internationale Käufer und Investoren, die sich in der verändernden Transaktionslandschaft Uruguays bewegen, und hilft Kunden dabei, neue Compliance-Anforderungen in stärkere Deal-Strukturen statt in Hindernisse zu verwandeln.
Häufig gestellte Fragen
Was ist Uruguays neues Barzahlungslimit gemäß Dekret 238/026?
Barzahlungen bei uruguayischen Rechtsgeschäften sind auf 200.000 Unidades Indexadas (UI) oder 5 % des gesamten Transaktionswerts begrenzt, sofern diese 5 % den Betrag von 450.000 UI nicht überschreiten. Jeder verbleibende Restbetrag muss über andere Zahlungsinstrumente, wie zum Beispiel Banküberweisungen, beglichen werden.
Wie funktioniert die 200.000-UI- und 5-%-Regel bei größeren Transaktionen?
Kleinere Geschäfte unterliegen einer pauschalen Obergrenze von 200.000 UI. Bei größeren Operationen darf Bargeld bis zu 5 % des gesamten Transaktionswerts verwendet werden, dieser proportionale Freibetrag darf jedoch 450.000 UI nicht überschreiten.
Kann ein Käufer einen Immobilienkauf in Uruguay in mehrere Barzahlungen aufteilen, um unter dem Limit zu bleiben?
Nein. Dekret 238/026 verbietet die Aufteilung eines einzelnen Rechtsgeschäfts in mehrere Zahlungen zur Umgehung der Obergrenze. Anzahlungen, Raten und Schlusszahlungen können zu einem Rechtsgeschäft zusammengefasst werden, sodass eine undokumentierte Strukturierung Strafen nach sich ziehen kann.
Welche Strafen gibt es bei Überschreitung des Barzahlungslimits in Uruguay?
Nichteinhaltung löst eine Geldstrafe von 25 % des mit unzulässigen Mitteln gezahlten oder erhaltenen Betrags aus, mit einem Mindestbetrag von 1.000 UI. Bei Wiederholung steigt die Mindeststrafe auf 10.000 UI.
Gilt die neue Bargeldbeschränkung nur für Immobilientransaktionen?
Nein. Sie gilt für Kaufverträge, Darlehen und andere Rechtsgeschäfte, unabhängig von der Art der Parteien. Immobilienabschlüsse stehen aufgrund der hohen Werte und gestaffelten Zahlungsstrukturen besonders im Fokus.
Warum hat Uruguay das Bargeldlimit von 160.000 $ durch einen UI-basierten Schwellenwert ersetzt?
Die Anti-Geldwäsche-Reform vom März hob den Dollar-Benchmark aus der LUC-Ära auf und führte einen UI-indexierten Mechanismus ein. Dies bedeutet, dass sich die Compliance-Schwelle mit der inflationsbereinigten Einheit Uruguays bewegt, anstatt nominal in Dollar fixiert zu bleiben.
Was sollten internationale Käufer tun, wenn sie geplant hatten, Bargeld für einen Immobilienkauf in Uruguay zu verwenden?
Sie sollten bankfähige Abwicklungswege wie Überweisungen, notariell beurkundete Zahlungspläne und eine klare Dokumentation der Herkunft nutzen. Die Zusammenarbeit mit lokalen Rechts- und Compliance-Experten kann helfen, Aufteilungsprobleme und Strafzahlungsrisiken zu vermeiden.