
Wichtige Erkenntnisse
- IDB Labs 5-Millionen-Dollar-Fazilität für Paigo – Teil eines möglichen 10-Millionen-Dollar-Pakets – zielt auf Uruguays MSME-Kreditlücke, wo über 90 % der Unternehmen kleine Betriebe sind, die historisch vom formellen Kreditmarkt ausgeschlossen waren.
- Paigos Modell mit alternativen Daten nutzt die Integration von Zahlungsplattformen, um Kreditrückzahlungen an den tatsächlichen Cashflow zu koppeln, ersetzt Sicherheitenanforderungen und reduziert potenziell die vierfache Kapitalstrafe, die Banken für unbewertete Kleinunternehmenskredite zahlen müssen.
- Dieses Entwicklungskapital signalisiert institutionelle Reife in Uruguays digitaler Zahlungsinfrastruktur, ein Frühindikator für eine breitere Kreditausweitung, stabile Gewerbemieten und Immobiliennachfrage.
Inhaltsverzeichnis
- Ein 5-Millionen-Dollar-Fintech-Kredit, der Uruguays Kreditlandschaft neu zeichnet
- Wie alternative Daten zu Betriebskapital für kleine Unternehmen werden
- Unsere Einschätzung: Entwicklungskapital als Signal für Uruguays Unternehmensdichte
- Vom Mikrokredit zum Immobilienmarkt: Die langfristige Perspektive
Ein 5-Millionen-Dollar-Fintech-Kredit, der Uruguays Kreditlandschaft neu zeichnet
Das in Montevideo ansässige Unternehmen Paigo hat eine Fremdkapitalfazilität von bis zu 5 Millionen US-Dollar von IDB Lab, dem Innovations- und Venture-Arm der Interamerikanischen Entwicklungsbank-Gruppe, erhalten. Dealroom.co identifizierte als erstes die Struktur, die produktive Kredite für Kleinst-, kleine und mittlere Unternehmen in ganz Uruguay ausweiten wird. Es ist die erste Tranche eines umfassenderen Pakets, das bis zu 10 Millionen US-Dollar erreichen könnte.
Dies ist keine konventionelle Venture-Capital-Runde. Das Geld ist Entwicklungskapital, das darauf abzielt, Kredite an Unternehmen zu skalieren, die vom formellen Kreditmarkt ausgeschlossen waren. Dieser Unterschied ist wichtig für jeden, der die Tiefe und Stabilität der uruguayischen Binnenwirtschaft beurteilt.
Mehr als 90 % der uruguayischen Unternehmen sind MSMEs, doch den meisten fehlte ein praktischer Zugang zu Krediten. Paigos Modell zielt direkt auf diese Lücke ab, mit besonderem Fokus auf von Frauen geführte Unternehmen, Gründer ohne Kredithistorie und Firmen, deren Cashflows nicht den traditionellen Sicherheitenanforderungen entsprechen.
Wie alternative Daten zu Betriebskapital für kleine Unternehmen werden
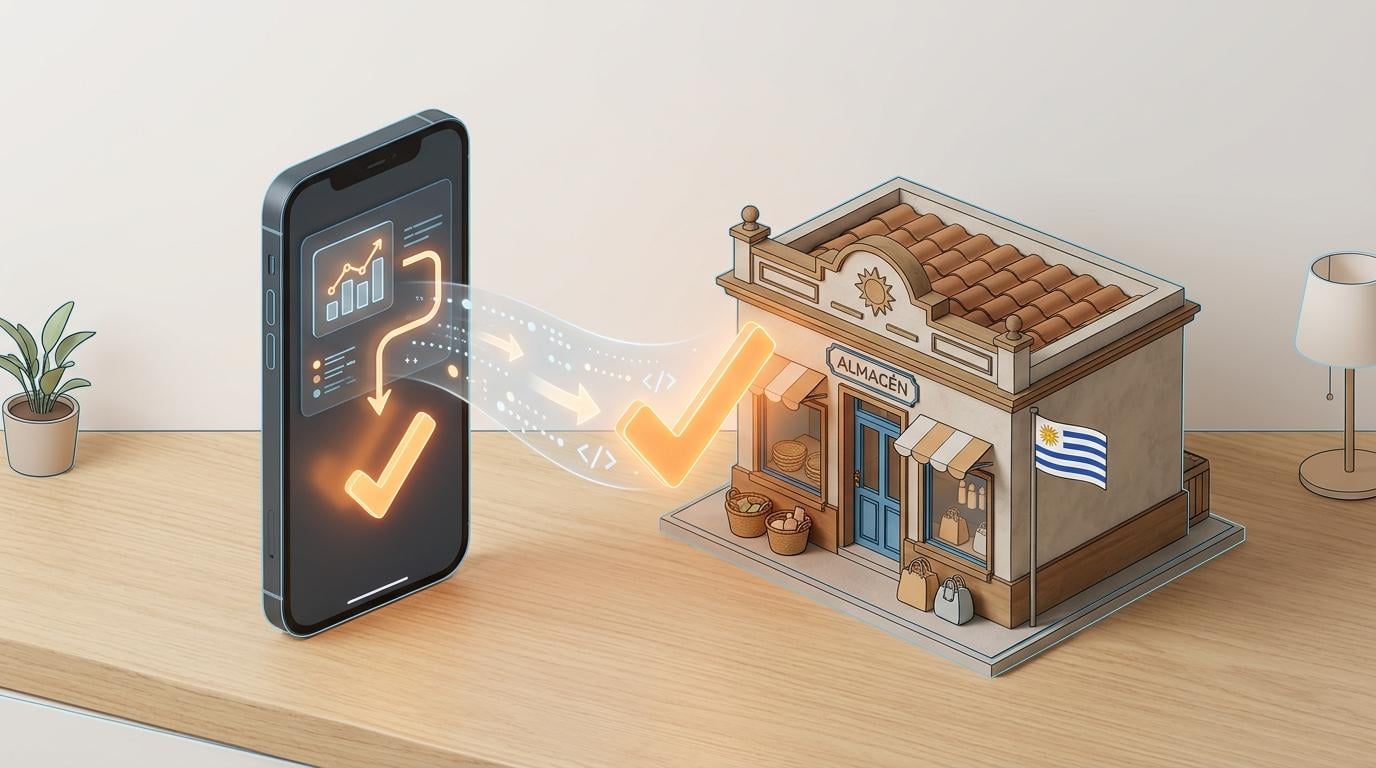
Paigo, gegründet 2018, nutzt alternative Daten, Analytik und KI-Modelle, um das Kreditrisiko kleiner Unternehmen zu bewerten. Das MSME-Produkt integriert sich in Zahlungsplattformen wie Handy, zieht Verkaufs- und Transaktionsdaten, um Kredite zu bemessen und Rückzahlungen an den tatsächlichen Cashflow jedes Unternehmens zu koppeln – eine Struktur, die zuerst von Dealroom.co identifiziert wurde.
Dieser Ansatz ersetzt die traditionelle Anforderung an harte Sicherheiten und lange Bankhistorien. Ein kleiner Einzelhändler, der tägliche Zahlungen über eine digitale Plattform abwickelt, kann nun anhand des Rhythmus dieser Einnahmen bewertet werden, statt anhand des Wertes von Immobilien, die er nicht besitzt.
Die Unterstützung von IDB Lab ist Teil eines Pakets, das auf dem GET-Forum in Quito unterzeichnet wurde, wo die Interamerikanische Entwicklungsbank-Gruppe bis zu 24 Millionen US-Dollar für drei Operationen zusagte. Die offizielle IDB-Mitteilung beschreibt die Paigo-Operation als 10-Millionen-Dollar-Kredit, während die in den Marktdaten genannte anfängliche 5-Millionen-Dollar-Fazilität in dieser Mitteilung nicht separat aufgeführt ist.
Diese Diskrepanz ändert nichts am Kernsignal: Die Struktur umfasst wahrscheinlich eine anfängliche Tranche und eine bedingte Folgefinanzierung. Für Investoren ist der wichtigere Punkt, dass multilaterales Entwicklungskapital nun ein datengetriebenes Kreditmodell in Uruguay unterstützt, einem kleinen Markt, der in regionalen Fintech-Diskussionen oft übersehen wird.
Die regionale Lücke ist groß. Die IDB schätzt, dass fast die Hälfte der formellen kleinen und mittleren Unternehmen in Lateinamerika und der Karibik finanziellen Beschränkungen unterliegt. Der Präsident der Weltbankgruppe, Ajay Banga, bezifferte die globale Finanzierungslücke für MSMEs in Entwicklungsländern in einer Rede auf der Jahrestagung im Oktober 2026 in Bangkok auf über 4 Billionen US-Dollar pro Jahr.
Fintech-Kredite mit alternativen Daten haben in Schwellenländern bereits rund 400 Milliarden US-Dollar erreicht, wobei KI-gestützte Genehmigungen oft innerhalb von 24 Stunden erfolgen. Cashflow, nicht Sicherheiten, wird zum zuverlässigsten Indikator für die Rückzahlungsfähigkeit. Für Uruguay, wo über 90 % der Unternehmen kleine Betriebe sind, hat dieser Wandel echtes wirtschaftliches Gewicht.
Unsere Einschätzung: Entwicklungskapital als Signal für Uruguays Unternehmensdichte
Wir lesen diese Transaktion weniger als Fintech-Geschichte, sondern vielmehr als Signal für Uruguays zugrunde liegende Unternehmensdichte. Wenn ein multilateraler Kreditgeber wie IDB Lab Entwicklungskapital hinter ein cashflowbasiertes Kreditmodell stellt, wettet er still darauf, dass Uruguays Zahlungsdaten kleiner Unternehmen reichhaltig genug sind, um disziplinierte Kreditvergabe zu unterstützen.
Das hat Konsequenzen über den Fintech-Sektor hinaus. Eine breitere Basis von MSMEs mit Zugang zu Betriebskapital tendiert dazu, Gewerbemieten zu stabilisieren, den Einzelhandel in den Vierteln zu unterstützen und eine berechenbarere Nachfrage nach kleinen Industrie- und Logistikflächen zu schaffen. Nach unserer Erfahrung in der Beratung internationaler Investoren sind dies die Mikrodynamiken, die in den Schlagzeilen zum BIP verloren gehen.
Es gibt eine Spannung in den Zahlen, die erwähnenswert ist. Die Marktdaten deuten auf eine anfängliche 5-Millionen-Dollar-Fazilität hin, mit weiteren 5 Millionen Dollar später möglich. Die offizielle IDB-Ankündigung beschreibt einen 10-Millionen-Dollar-Kredit. Wir behandeln die niedrigere Zahl als kurzfristige Verpflichtung und die höhere als volle Struktur, falls Paigo die Leistungsbedingungen erfüllt. Investoren sollten das unmittelbare Ausmaß nicht überbewerten, aber auch die Richtung nicht übersehen.
Paigos erklärter Fokus auf von Frauen geführte Unternehmen und Gründer ohne Kredithistorie fügt eine soziale Komponente hinzu, die multilaterale Kreditgeber schätzen. Das macht den Kredit nicht per Definition zinsgünstig; es macht ihn zu Entwicklungskapital mit messbaren Zielen zur finanziellen Inklusion. Für einen kleinen, stabilen Markt wie Uruguay kann diese Art von Instrument privates Folgekapital anziehen und die formelle Wirtschaft vertiefen.
Weltbankdaten untermauern den Mechanismus: Eine Bank, die unbewertete Kleinunternehmenskredite hält, muss etwa viermal mehr Kapital zurücklegen als für einen lokalen AAA-bewerteten Unternehmenskredit. Alternative Daten können diese Lücke verringern, und jede bedeutende Reduzierung der Kreditreibung tendiert dazu, den Wert produktiver Vermögenswerte im Laufe der Zeit zu steigern.
Vom Mikrokredit zum Immobilienmarkt: Die langfristige Perspektive
Uruguay hat sich lange als sicherer Hafen für Kapital vermarktet, aber Sicherheit ohne Liquidität ist unvollständig. Ein funktionierender MSME-Kreditkanal fügt die fehlende Schicht hinzu: Er verwandelt tägliche Verkaufsdaten in Betriebskapital, das wiederum die kleinen Unternehmen unterstützt, die Gewerbeimmobilien belegen und die Binnennachfrage antreiben.
Für internationale Investoren ist die Paigo-Fazilität ein Zeichen institutioneller Reife. Sie signalisiert, dass multilaterale Kreditgeber Uruguays digitale Zahlungsinfrastruktur nicht als Versprechen, sondern als Substrat für echte Kreditvergabe betrachten. Genau diese Art von Signal geht einer breiteren Kreditausweitung und schließlich stabileren Immobilienrenditen voraus.
Es gibt ein Risiko auf der Käuferseite, das erwähnenswert ist: Doppelvertretung. Bei einigen Immobilientransaktionen kann ein einzelner Makler sowohl den Käufer als auch den Verkäufer vertreten, was einen strukturellen Interessenkonflikt schafft. Internationale Käufer können überhöhten Bewertungen, versteckten Verbindlichkeiten oder einer abgeschwächten Verhandlung ausgesetzt sein, weil der Anreiz des Maklers darin besteht, den Deal abzuschließen, statt einen Kunden zu schützen. Für jeden, der Kapital nach Uruguay verlagert, ist das Bestehen auf getrennter Vertretung ein nicht verhandelbarer erster Schritt.
Bei Team Haverkate verfolgen wir solche Verschiebungen im Finanzsektor, weil ein tieferer Kreditmarkt verändert, wer reale Vermögenswerte kaufen, halten und verbessern kann. Für internationale Käufer und Investoren, die Uruguay bewerten, bedeutet das, Fintech-Nachrichten nicht als separate Branchengeschichte zu lesen, sondern als Frühindikator für Immobiliennachfrage und gewerbliche Stabilität. Wir pflegen auch enge Beziehungen zu geprüften lokalen Steuer- und Rechtsspezialisten für alle, die einen grenzüberschreitenden Einstieg in Uruguays Finanz- oder Immobilienökosystem strukturieren.
Häufig gestellte Fragen
Was ist der Paigo-Kredit von IDB Lab und wie hoch ist er?
Paigo, ein 2018 gegründetes Fintech mit Sitz in Montevideo, sicherte sich eine Fremdkapitalfazilität von bis zu 5 Millionen US-Dollar von IDB Lab, dem Innovationsarm der Interamerikanischen Entwicklungsbank-Gruppe. Es ist die erste Tranche eines umfassenderen Pakets, das bis zu 10 Millionen US-Dollar erreichen könnte, das die offizielle IDB-Mitteilung als 10-Millionen-Dollar-Kredit beschreibt. Das Kapital ist Entwicklungskapital, das darauf abzielt, produktive Kredite für Kleinst-, kleine und mittlere Unternehmen in ganz Uruguay auszuweiten, keine konventionelle Venture-Capital-Runde.
Wie vergibt Paigo Kredite an kleine Unternehmen ohne Sicherheiten oder Kredithistorie?
Paigo nutzt alternative Daten, Analytik und KI-Modelle, um das Kreditrisiko zu bewerten. Das MSME-Produkt integriert sich in Zahlungsplattformen wie Handy, zieht Verkaufs- und Transaktionsdaten, um Kredite zu bemessen und Rückzahlungen an den tatsächlichen Cashflow jedes Unternehmens zu koppeln. Dies ersetzt die traditionelle Anforderung an harte Sicherheiten und lange Bankhistorien und ermöglicht es, einen kleinen Einzelhändler anhand des Rhythmus seiner digitalen Einnahmen zu bewerten, statt anhand von Immobilien, die er nicht besitzt.
Warum ist der Zugang zu MSME-Krediten für Uruguays Wirtschaft wichtig?
Mehr als 90 % der uruguayischen Unternehmen sind MSMEs, doch den meisten fehlte ein praktischer Zugang zu Krediten. Die IDB schätzt, dass fast die Hälfte der formellen kleinen und mittleren Unternehmen in Lateinamerika und der Karibik finanziellen Beschränkungen unterliegt, und die Weltbank beziffert die globale Finanzierungslücke für MSMEs in Entwicklungsländern auf über 4 Billionen US-Dollar pro Jahr. Ein breiterer Zugang zu Betriebskapital tendiert dazu, Gewerbemieten zu stabilisieren, den Einzelhandel in den Vierteln zu unterstützen und eine berechenbarere Nachfrage nach kleinen Industrie- und Logistikflächen zu schaffen.
Auf wen zielt Paigo mit seinem Kreditmodell speziell ab?
Paigo konzentriert sich auf Unternehmen, die vom formellen Kreditmarkt ausgeschlossen sind, mit besonderem Schwerpunkt auf von Frauen geführte Unternehmen, Gründer ohne Kredithistorie und Firmen, deren Cashflows nicht den traditionellen Sicherheitenanforderungen entsprechen. Diese soziale Komponente wird von multilateralen Kreditgebern geschätzt und macht die Fazilität zu Entwicklungskapital mit messbaren Zielen zur finanziellen Inklusion statt zu einem rein kommerziellen Kredit.
Warum ist Entwicklungskapital von IDB Lab ein Signal für Uruguays Immobilienmarkt?
Wenn ein multilateraler Kreditgeber ein cashflowbasiertes Kreditmodell unterstützt, signalisiert dies, dass Uruguays Zahlungsdaten kleiner Unternehmen reichhaltig genug sind, um disziplinierte Kreditvergabe zu unterstützen. Ein funktionierender MSME-Kreditkanal verwandelt tägliche Verkaufsdaten in Betriebskapital und unterstützt die kleinen Unternehmen, die Gewerbeimmobilien belegen und die Binnennachfrage antreiben. Für internationale Investoren ist diese institutionelle Reife ein Frühindikator für Immobiliennachfrage und gewerbliche Stabilität.
Was ist der Unterschied zwischen der 5-Millionen-Dollar-Fazilität und dem 10-Millionen-Dollar-IDB-Kredit?
Marktdaten deuten auf eine anfängliche 5-Millionen-Dollar-Fazilität hin, mit weiteren 5 Millionen Dollar später möglich, während die offizielle IDB-Ankündigung einen 10-Millionen-Dollar-Kredit beschreibt. Die Struktur umfasst wahrscheinlich eine anfängliche Tranche und eine bedingte Folgefinanzierung. Investoren sollten die niedrigere Zahl als kurzfristige Verpflichtung und die höhere als volle Struktur behandeln, falls Paigo die Leistungsbedingungen erfüllt, ohne das unmittelbare Ausmaß zu überbewerten.
Welches Risiko sollten internationale Käufer bei Immobilientransaktionen in Uruguay beachten?
Doppelvertretung ist ein zentrales Risiko: Bei einigen Transaktionen vertritt ein einzelner Makler sowohl Käufer als auch Verkäufer, was einen strukturellen Interessenkonflikt schafft. Internationale Käufer können überhöhten Bewertungen, versteckten Verbindlichkeiten oder einer abgeschwächten Verhandlung ausgesetzt sein, weil der Anreiz des Maklers darin besteht, den Deal abzuschließen, statt einen Kunden zu schützen. Das Bestehen auf getrennter Vertretung ist ein nicht verhandelbarer erster Schritt für jeden, der Kapital nach Uruguay verlagert.