
Wichtigste Erkenntnisse
- Anspruchsberechtigte Arbeitnehmer zahlen eine Pauschalsteuer von 12% statt des progressiven Satzes von bis zu 36% und können bis zu fünf Jahre lang aus der Sozialversicherung aussteigen.
- Das Regime erfordert eine mindestens zweidrittel physische Anwesenheit in Uruguay pro Jahr und ein reines Gehaltseinkommen von einem qualifizierenden Arbeitgeber in Technologie, Biowissenschaften oder globalen Dienstleistungen.
- Die Vergünstigung ist nur einmal verfügbar, gilt fünf Jahre und entfällt vollständig, wenn eine Bedingung nicht erfüllt wird, was zu unbezahlten Steuern, Strafen und Zuschlägen führt.
Inhaltsverzeichnis
Ein Pauschalsteuersatz von 12% mit echten Bedingungen
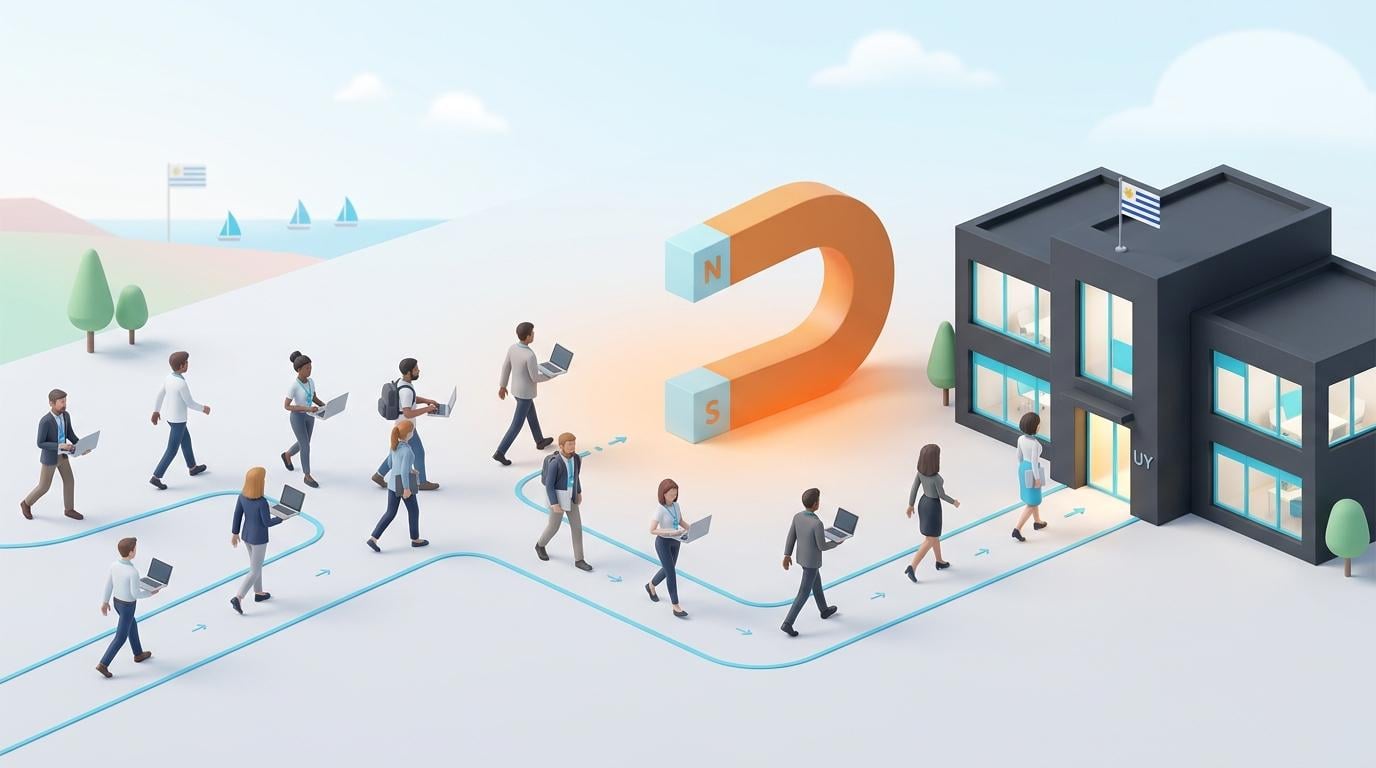
Ein Pauschalsteuersatz von 12% auf das Einkommen steht nun im Mittelpunkt des neuen Programms für qualifizierte Talente in Uruguay, ein Fünfjahresrahmen für Arbeitnehmer, die für abhängige Beschäftigungen in Technologie, Innovation und globalen Dienstleistungen umziehen.
Anspruchsberechtigte Arbeitnehmer können diesen Satz anstelle der progressiven Einkommensteuer wählen, die bis zu 36% erreicht, und sie können bis zu fünf Jahre lang auf Sozialversicherungsbeiträge verzichten. Die Maßnahme wurde zuerst von El Observador berichtet.
Das Programm richtet sich an Personen, die für eine abhängige Beschäftigung physisch nach Uruguay umziehen, nicht an Remote-Auftragnehmer oder passive Investoren. Diese Unterscheidung prägt die gesamte Gelegenheit.
Wie das Regime in der Praxis funktioniert
Kandidaten müssen drei Hauptfilter bestehen, bevor sie den Pauschalsteuersatz wählen können.
- Keine frühere Steueransässigkeit: Sie dürfen in den fünf Steuerjahren vor dem Umzug keine uruguayischen Steueransässigen gewesen sein.
- Physische Anwesenheit: Sie müssen sich in jedem Kalenderjahr mindestens zwei Drittel der Zeit in Uruguay aufhalten, oder während der Vertragslaufzeit, wenn die Beschäftigung nicht das ganze Jahr umfasst.
- Nur Gehaltseinkommen: Das gesamte Arbeitseinkommen muss in Uruguay und ausschließlich aus abhängiger Beschäftigung erzielt werden.
Der Arbeitgeber muss außerdem in einem definierten Tätigkeitsbereich tätig sein. Laut El Observador umfasst das Dekret die Herstellung von Pharmazeutika, Elektronik und medizinischen Instrumenten; Telekommunikation; Computerprogrammierung; Datenverarbeitung; Ingenieurwesen; sowie bestimmte Forschungs-, Finanz- und Bildungsaktivitäten.
Registriert zu sein reicht nicht aus. Das Unternehmen muss die qualifizierende Tätigkeit tatsächlich ausüben und aktive Registrierungen beim uruguayischen Finanzamt und der Sozialversicherungsbank besitzen.
Die Mechanik ist bewusst frontlastig. Ein Arbeitnehmer wählt das Regime zu Beginn des Arbeitsverhältnisses durch eine eidesstattliche Erklärung, und der Arbeitgeber teilt diese Wahl der Sozialversicherungsbank mit. Die monatliche Einbehaltung des Pauschalsteuersatzes obliegt dann dem Arbeitgeber, der sie im Folgemonat an das Finanzamt abführen muss.
Arbeitgeber übernehmen auch Überwachungspflichten. Sie müssen jährlich den Migrationsdatensatz des Arbeitnehmers bestätigen und Nachweise aufbewahren, dass alle Bedingungen weiterhin erfüllt sind.
Die Vergünstigung ist nur einmal verfügbar und gilt für das Wahljahr plus vier weitere Jahre. Wer zwischen dem 1. März und dem 31. Dezember 2025 eine qualifizierende Beschäftigung aufgenommen hat, kann dem Regime beitreten, sofern das Inkrafttreten des Haushaltsgesetzes dies zulässt.
Ein Arbeitsplatzwechsel ist möglich, ohne die Option zu verlieren. Der Arbeitnehmer hat bis zu einem Jahr Zeit, um eine neue abhängige Position bei einem qualifizierenden Unternehmen anzutreten, sofern alle anderen Anforderungen weiterhin erfüllt sind.
Nichteinhaltung ist abrupt. Wenn eine Bedingung nicht erfüllt wird, entfällt das Regime für dieses Steuerjahr und die folgenden, und unbezahlte Steuern, Strafen und Zuschläge werden fällig.
Einschätzung von Team Haverkate: Ein Filter für die Aufenthaltsplanung
Aus unserer Sicht als Berater für internationale Käufer und Umzugskandidaten funktioniert dieses Dekret am besten als Screening-Instrument für eine beschäftigungsbasierte Aufenthaltsgenehmigung. Es ist kein breiter Steuerurlaub für Investoren, Rentner oder unabhängige Fachleute.
Die Regel der zweidrittel physischen Anwesenheit ist das Rückgrat des Programms. Das ist ein echter Aufenthaltstest, keine Formalität der Papierresidenz. Wer hofft, die Vergünstigung zu behalten, während er anderswo lebt, wird schnell scheitern.
Wir lesen auch die Arbeitgeberseite sorgfältig. Da Unternehmen Migrationsbewegungen überprüfen und den Pauschalsteuersatz einbehalten müssen, wird der Verwaltungsaufwand wahrscheinlich etablierte Arbeitgeber in Technologie, Biowissenschaften und globalen Dienstleistungen begünstigen, die bereits strukturierte Gehaltsabrechnungen und Compliance-Teams betreiben.
Für einen gut verdienenden Arbeitnehmer, der aus den USA, Deutschland, der Schweiz oder Österreich umzieht, kann der Unterschied zwischen dem Pauschalsteuersatz und dem Spitzensteuersatz der persönlichen Einkommensteuer erheblich sein. Aber die Vergünstigung ist nur an Gehalt gebunden. Mieteinnahmen, Kapitalerträge und Selbstständigkeit liegen außerhalb dieser Struktur.
Die Fünfjahresgrenze ist am besten als Startbahn für die Niederlassung zu verstehen. Sie gibt einem qualifizierten Fachmann genug Zeit, einen Haushalt zu gründen, eine Immobilienposition in Uruguay aufzubauen und zu entscheiden, ob er nach Ablauf des Fensters unter den normalen Steuerregeln bleiben möchte.
Ein Fünfjahresfenster, keine dauerhafte Tür
Uruguay hat ein diszipliniertes, enges Instrument gewählt. Es belohnt Menschen, die für eine qualifizierende Beschäftigung umziehen, im Land leben und Gehaltseinkommen erzielen, ohne eine dauerhafte Niedrigsteuerklasse zu schaffen.
Diese Zurückhaltung ist wichtig für Uruguays Ruf bei ausländischen Investoren und Institutionen. Das Programm untergräbt nicht die normale Steuerbasis; es tauscht eine vorübergehende Reduzierung gegen echte physische Anwesenheit und Arbeitgeberverantwortung.
Nach der fünfjährigen Startbahn gelten wieder die normalen Regeln für persönliche Einkommensteuer und Sozialversicherung. Die Planung sollte daher das Fenster als Umzugsanreiz betrachten, nicht als Ersatz für eine dauerhafte Steueransässigkeitsstrategie.
Es gibt ein Risiko auf der Käuferseite, das für jeden erwähnenswert ist, der dieses Steuerfenster in einen Immobilienkauf in Uruguay umwandelt: Doppelvertretung. Bei einigen lokalen Transaktionen vertritt ein Makler sowohl Käufer als auch Verkäufer, eine Struktur, die die Verhandlung über den Preis abschwächen, Immobilienmängel verbergen und den Investor ohne klaren treuhänderischen Fürsprecher lassen kann. Bestehen Sie immer auf getrennter Vertretung.
Wenn das Regime in Kraft tritt, kann Team Haverkate internationalen Käufern und Fachleuten helfen zu verstehen, wie ein Fünfjahres-Steuerplan mit den Realitäten des uruguayischen Wohnimmobilienmarktes zusammenpasst. Für Kunden, die einen grenzüberschreitenden Einstieg im Rahmen dieses neuen Programms strukturieren, arbeiten wir mit geprüften lokalen Steuer- und Rechtsspezialisten zusammen, um Immobilienentscheidungen mit Aufenthalts- und Beschäftigungsanforderungen in Einklang zu bringen.
Häufig gestellte Fragen
Was ist Uruguays neue 12%-Pauschalsteuerregelung für qualifizierte Talente?
Es ist ein Fünfjahresprogramm, das es anspruchsberechtigten ausländischen Arbeitnehmern, die für eine abhängige Beschäftigung in Technologie, Innovation und globalen Dienstleistungen nach Uruguay umziehen, ermöglicht, eine Pauschalsteuer von 12% anstelle des progressiven Satzes von bis zu 36% zu zahlen. Teilnehmer können außerdem bis zu fünf Jahre lang auf Sozialversicherungsbeiträge verzichten.
Wer qualifiziert sich für Uruguays 12%-Einkommensteuersatz?
Kandidaten dürfen in den fünf Steuerjahren vor dem Umzug keine uruguayischen Steueransässigen gewesen sein, müssen sich mindestens zwei Drittel jedes Kalenderjahres in Uruguay aufhalten und ihr gesamtes Arbeitseinkommen in Uruguay ausschließlich aus abhängiger Beschäftigung erzielen. Der Arbeitgeber muss außerdem in einer qualifizierenden Tätigkeit wie Telekommunikation, Computerprogrammierung, Datenverarbeitung, Ingenieurwesen oder der Herstellung von Pharmazeutika und medizinischen Instrumenten tätig sein.
Gilt der 12%-Satz für Remote-Auftragnehmer, Investoren oder Rentner?
Nein. Das Regime ist auf Personen beschränkt, die für eine abhängige Beschäftigung bei einem qualifizierenden Unternehmen physisch nach Uruguay umziehen. Remote-Auftragnehmer, passive Investoren, Rentner und selbstständige Fachleute sind ausgeschlossen, und Einkommen wie Mieteinnahmen oder Kapitalerträge fallen außerhalb der Struktur.
Wie lange dauert Uruguays Steuervergünstigung für qualifizierte Talente?
Die Vergünstigung gilt für das Wahljahr plus vier weitere Jahre, insgesamt fünf Jahre, und kann nur einmal genutzt werden. Nach Ablauf des Fensters gelten wieder die normalen Regeln für persönliche Einkommensteuer und Sozialversicherung.
Kann ich den Arbeitsplatz wechseln und die 12%-Pauschalsteuervergünstigung behalten?
Ja, sofern der Arbeitnehmer innerhalb eines Jahres eine neue abhängige Position bei einem qualifizierenden Unternehmen antritt und alle anderen Anforderungen, einschließlich physischer Anwesenheit und reinem Gehaltseinkommen, weiterhin erfüllt sind.
Was passiert, wenn ein Arbeitnehmer die Programmbedingungen nicht erfüllt?
Nichteinhaltung ist abrupt. Wenn eine Bedingung nicht erfüllt wird, geht das Regime für dieses Steuerjahr und die folgenden verloren, und unbezahlte Steuern, Strafen und Zuschläge werden fällig. Arbeitgeber müssen außerdem jährlich den Migrationsdatensatz des Arbeitnehmers überprüfen und Nachweise aufbewahren, dass alle Bedingungen weiterhin erfüllt sind.
Wie funktioniert die Regel der zweidrittel physischen Anwesenheit?
Teilnehmer müssen sich in jedem Kalenderjahr mindestens zwei Drittel der Zeit in Uruguay aufhalten, oder während der Vertragslaufzeit, wenn die Beschäftigung nicht das ganze Jahr umfasst. Dies ist ein echter Aufenthaltstest und keine Formalität der Papierresidenz, daher wird jeder, der hofft, die Vergünstigung zu behalten, während er anderswo lebt, nicht qualifiziert sein.