
Wichtige Erkenntnisse
- Uruguays 350-Millionen-Dollar-Weltbankkredit senkt die Zinsen um bis zu 100 Basispunkte, wenn die Methanintensitätsziele in der Viehzucht erreicht werden, und spart so bis zu 12,5 Millionen Dollar.
- Die leistungsabhängige Struktur, eine Premiere für die Weltbank, stärkt Uruguays investment-grade Glaubwürdigkeit mit einer Bruttoverschuldung von 62,5 % des BIP und dem niedrigsten Staatsaufschlag in Lateinamerika.
- Für Immobilieninvestoren signalisiert der Kredit eine stärkere institutionelle Qualität und Klimamanagement, aber Risiken durch Doppelvertretung bei Immobilientransaktionen erfordern sorgfältige Due Diligence.
Inhaltsverzeichnis
Ein Kreditkosten von 350 Millionen Dollar, gebunden an Methanreduktionen
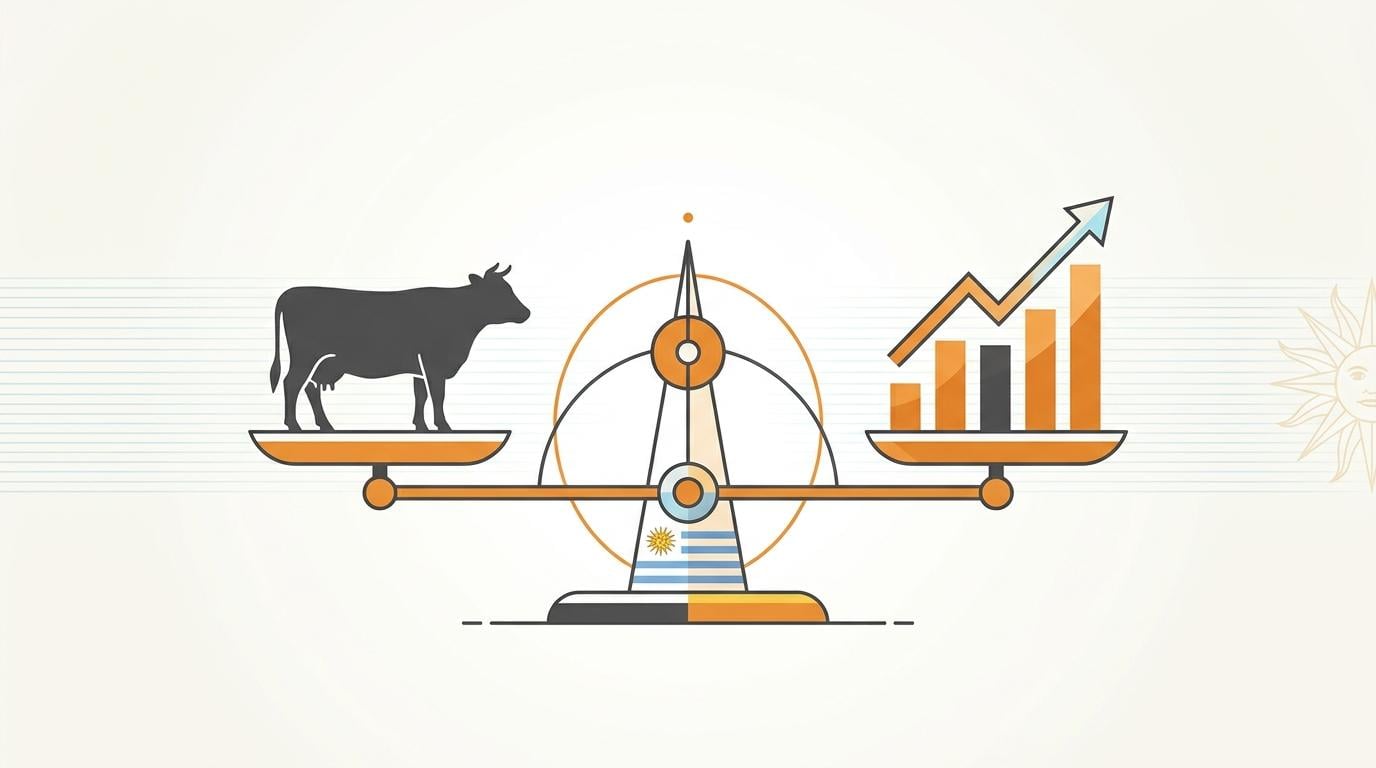
Uruguays nächster Vorteil bei der Staatsverschuldung könnte weniger von Anleiheauktionen abhängen als davon, wie effizient sein Viehzuchtsektor Methan reduziert. Eine 350-Millionen-Dollar-Fazilität der Weltbank gewährt Montevideo nun eine Zinssenkung von bis zu 100 Basispunkten, wenn es vereinbarte Ziele zur Methanintensität in der Viehzucht erreicht.
Das ist kein Green-Bond-Label. Der Kredit passt die tatsächlichen Kreditkosten jedes Jahr auf der Grundlage der Umweltleistung an – eine Premiere für die Weltbank bei Staatskrediten. Die potenzielle Ersparnis erreicht 12,5 Millionen Dollar über die Laufzeit des Kredits, eine Zahl, die eher als fiskalisches Signal denn als Bilanzentlastung von Bedeutung ist.
Das Instrument wurde gemeinsam vom Ministerium für Wirtschaft und Finanzen, dem Umweltministerium und dem Ministerium für Viehzucht entwickelt. Uruguay und die Weltbank haben mehr als 15 Jahre damit verbracht, neue Finanzierungsstrukturen zu testen. Diese hier geht von der Offenlegung zur Preisgestaltung über.
Die Verpflichtung stammt aus dem Jahr 2024, aber die Weltbank hob die Struktur im September 2026 als wegweisendes Modell hervor. Für eine Volkswirtschaft, die zu den weltweit führenden Rindfleischexporteuren gehört, adressiert der Deal die Kernspannung zwischen landwirtschaftlichem Wachstum und Klimaverpflichtungen.
Wie der leistungsabhängige Vertrag funktioniert
Der Mechanismus ist bewusst direkt. Wie die Weltbank erläutert, nimmt Uruguay die 350 Millionen Dollar auf, aber der Zinssatz ist nicht auf die übliche Weise festgelegt. Ein Preisplan verknüpft die jährliche Gebühr mit einer bestimmten Umweltvariable: dem Methanausstoß pro Einheit der Viehproduktion.
Wenn das Land diese Intensität ausreichend senkt, sinkt der Zinssatz. Die Reduktion kann 100 Basispunkte erreichen, was einem vollen Prozentpunkt entspricht. Die maximale Ersparnis ist auf die oben genannten 12,5 Millionen Dollar begrenzt, aber der eigentliche Wert liegt im wiederkehrenden Anreiz, die Leistung auf Kurs zu halten.
Drei Ministerien mussten für das Design zusammenarbeiten. Das Finanzministerium kontrolliert die Finanzierungsstrategie. Das Umweltministerium trägt die Messherausforderung. Das Viehzuchtministerium trägt die operative Last, die Rindersysteme zu verändern. Diese Koordination ist der Teil, den die meisten Investoren unterschätzen.
- Auslöser: Uruguay muss die Methanemissionsintensität in der Viehproduktion gegenüber vereinbarten Zielen reduzieren.
- Belohnung: Der Zinssatz des Kredits sinkt um bis zu 100 Basispunkte.
- Häufigkeit: Die Leistung wird jährlich über die Laufzeit des Kredits bewertet, nicht als einmalige Zertifizierung bei Emission.
- Obergrenze: Die maximale Zinsersparnis beträgt die bereits erwähnten 12,5 Millionen Dollar.
Das Ministerium für Wirtschaft und Finanzen hat bereits signalisiert, dass Klimaanpassungsindikatoren in multilaterale Kreditinstrumente integriert werden. Diese leistungsabhängige Fazilität ist das bisher klarste Beispiel dafür, dass diese Verschiebung vertraglich wird.
Unsere Einschätzung: Was dies für das Staats- und Immobilienrisiko signalisiert
Aus unserer Beratungsperspektive ist der Kredit weniger als einzelne Verbindlichkeit von Bedeutung, sondern vielmehr als Signal, das in Uruguays breiteres Schuldenmanagement eingebettet ist. Ende September 2026 lag die Bruttoverschuldung des Zentralstaats bei 62,5 % des BIP und die Nettoverschuldung bei 58,2 %, immer noch unter dem mittelfristigen Anker von 65 %.
Diese Schuldenlast ist nominal nicht geschrumpft. Die Bruttoverschuldung stieg um 2,7 Prozentpunkte gegenüber Ende 2025, und die Nettoverschuldung stieg um 2,4 Punkte. Aber die Struktur verbesserte sich. Die Verschuldung in Landeswährung erreichte 57,2 % der gesamten Zentralstaatsverschuldung, kurzfristige Verbindlichkeiten betrugen nur 5,5 %, und die durchschnittliche Laufzeit lag bei fast 11,5 Jahren.
Uruguays Marktzugang bestätigt dieselbe Geschichte. Im Juli 2026 eröffnete der Staat eine Peso-Globalanleihe mit Fälligkeit 2035 zu 7,75 %, gegenüber 8,0 % bei der vorherigen Emission. Er eröffnete auch eine US-Dollar-Globalanleihe mit Fälligkeit 2037 zu 5,356 % mit einem Aufschlag von 75 Basispunkten über US-Staatsanleihen. Bis Oktober trug Uruguay die niedrigste Staatsrisikoprämie in Lateinamerika, etwa 75 Basispunkte.
Fitch bestätigte Uruguay im September 2026 mit BBB+ und stabilem Ausblick. JCR bestätigte A- mit stabilem Ausblick. Das sind keine Heraufstufungen, aber sie halten die Investment-Grade-Plattform intakt, während das Finanzministerium den projizierten Finanzierungsbedarf 2026 von 6,889 Milliarden Dollar verwaltet.
Wir lesen den leistungsabhängigen Kredit als nächste Schicht dieser Glaubwürdigkeit. Er bewegt allein keinen Immobilienpreis. Aber für einen Investor, der entscheidet, ob Uruguay eine erstklassige Staatsbehandlung verdient, ist ein Kreditgeber, der bereit ist, Umweltleistung in die Kapitalkosten einzupreisen, ein bedeutendes Underwriting-Signal.
Es verstärkt auch ein Muster, das wir in Kundengesprächen sehen. Ausländisches Kapital will zunehmend sowohl fiskalische Disziplin als auch den Nachweis, dass sich die institutionelle Qualität auf das Klimamanagement erstreckt. Uruguay verpackt beides in denselben Vertrag.
Der längere Bogen für Uruguays Investitionsfall
Die Erkenntnis ist nicht, dass ein methangebundener Kredit Montevideo Apartments über Nacht neu bewerten wird. Es ist, dass Uruguay die Kluft zwischen seinem Staatsverhalten und den volatileren Krediten der Region weiter vergrößert. Institutionelle Investoren bemerken diese Kluft, wenn sie über Lateinamerika hinweg allokieren.
Ein Kreditnehmer, der seinen Zinssatz an messbare Umweltleistung binden kann, ist ein Kreditnehmer mit genug Vertrauen in seine öffentlichen Institutionen, um jährlich geprüft zu werden. Dieses Vertrauen hat sich bereits in der Verschuldung in Landeswährung, dem geringen kurzfristigen Refinanzierungsrisiko und dem engsten Staatsaufschlag in Lateinamerika gezeigt.
Es gibt ein Risiko auf der Käuferseite, das erwähnt werden sollte, und es hat nichts mit Staatsschulden zu tun. Investoren, die in Uruguays Immobilienmarkt eintreten, sollten verstehen, was Doppelvertretung bedeutet, bevor sie eine Vertretungsvereinbarung unterzeichnen. Doppelvertretung tritt auf, wenn derselbe Makler sowohl für Käufer als auch Verkäufer handelt. Es entsteht ein struktureller Konflikt: Der finanzielle Anreiz des Maklers besteht darin, den Verkaufspreis hoch zu halten und schnell abzuschließen, nicht darin, den bestmöglichen Einstieg für den Investor auszuhandeln. Unserer Erfahrung nach kann dies zu überhöhten Bewertungen, versteckten Immobilienverbindlichkeiten oder einer Verhandlung führen, in der die Interessen des Käufers nie vollständig vertreten werden.
Die Rolle von Team Haverkate besteht darin, Signale wie dieses in praktische Immobilienentscheidungen zu übersetzen. Ein Staatskreditinstrument mag weit entfernt von einem Farmkauf in Soriano oder einem Apartment in Montevideo erscheinen, aber dieselben Institutionen, die Uruguays Umweltleistung bepreisen, setzen auch das breite Risikoumfeld für jede Anlageklasse. Wir helfen internationalen Käufern und Investoren, sich in dieser Landschaft mit lokaler Due Diligence und einem klaren Blick darauf zurechtzufinden, wo die tatsächlichen Risiken liegen. Für Kunden, die grenzüberschreitende Einstiege strukturieren, pflegen wir enge Beziehungen zu geprüften lokalen Steuer- und Rechtsspezialisten.
Häufig gestellte Fragen
Was ist Uruguays 350-Millionen-Dollar-leistungsabhängiger Weltbankkredit?
Es handelt sich um eine 350-Millionen-Dollar-Staatskreditfazilität der Weltbank, die Uruguays Zinssatz an Methanintensitätsziele in der Viehzucht koppelt. Wenn Uruguay die Methanemissionen pro Einheit der Viehproduktion gegenüber vereinbarten Benchmarks reduziert, sinkt sein Zinssatz um bis zu 100 Basispunkte, mit einer maximalen Ersparnis von 12,5 Millionen Dollar über die Laufzeit des Kredits. Es ist der erste Weltbank-Staatskredit, der die tatsächlichen Kreditkosten jährlich auf der Grundlage der Umweltleistung anpasst, statt eines statischen Green-Labels.
Wie unterscheidet sich ein leistungsabhängiger Kredit von einer grünen Anleihe?
Eine grüne Anleihe trägt typischerweise ein Label und eine Verpflichtung zur Verwendung der Erlöse, ändert aber den Kupon nicht auf der Grundlage der Ergebnisse. Uruguays Fazilität bepreist den Zinssatz jedes Jahr neu, entsprechend einer messbaren Umweltvariable: Methanausstoß pro Einheit der Viehproduktion. Der Anreiz ist wiederkehrend und vertraglich, nicht eine einmalige Zertifizierung bei Emission.
Welche Methanreduktionsziele muss Uruguay erreichen, um seinen Zinssatz zu senken?
Uruguay muss die Methanemissionsintensität in der Viehproduktion gegenüber vereinbarten jährlichen Zielen reduzieren. Die Leistung wird jährlich über die Laufzeit des Kredits bewertet. Die Belohnung ist eine Zinssenkung von bis zu 100 Basispunkten, begrenzt auf 12,5 Millionen Dollar Gesamtersparnis. Die spezifischen Intensitätsschwellen sind im Preisplan des Kredits festgelegt und werden nicht als einzelne Schlagzeilenzahl veröffentlicht.
Warum ist dieser Kredit für Uruguays Staatskreditprofil wichtig?
Er stärkt Uruguays institutionelle Glaubwürdigkeit, statt eine große Bilanzentlastung zu liefern. Ende September 2026 lag die Bruttoverschuldung des Zentralstaats bei 62,5 % des BIP und die Nettoverschuldung bei 58,2 %, unter dem mittelfristigen Anker von 65 %. Die Verschuldung in Landeswährung erreichte 57,2 % der gesamten Zentralstaatsverschuldung, kurzfristige Verbindlichkeiten betrugen 5,5 %, und die durchschnittliche Laufzeit lag bei fast 11,5 Jahren. Fitch bestätigte BBB+ und JCR bestätigte A-, beide mit stabilem Ausblick. Ein Kreditgeber, der bereit ist, Umweltleistung in die Kapitalkosten einzupreisen, ist ein bedeutendes Underwriting-Signal für Investoren, die eine erstklassige Staatsbehandlung abwägen.
Welche uruguayischen Ministerien sind an dem methangebundenen Kredit beteiligt?
Drei Ministerien haben das Instrument gestaltet: Das Ministerium für Wirtschaft und Finanzen kontrolliert die Finanzierungsstrategie, das Umweltministerium trägt die Messherausforderung, und das Ministerium für Viehzucht trägt die operative Last, die Rindersysteme zu verändern. Diese ministeriumsübergreifende Koordination ist der Teil, den die meisten Investoren unterschätzen, und sie macht die jährliche Leistungsbewertung glaubwürdig.
Beeinflusst Uruguays methangebundener Kredit das Immobilien- oder Immobilienrisiko?
Nicht direkt. Er bewertet Montevideo-Apartments oder Ackerland nicht von selbst neu. Aber er stärkt das breite institutionelle und staatliche Risikoumfeld, das jeder Anlageklasse zugrunde liegt. Für internationale Käufer ist das unmittelbarere Immobilienrisiko die Doppelvertretung, bei der derselbe Makler sowohl Käufer als auch Verkäufer vertritt, was einen strukturellen Konflikt schafft, der zu überhöhten Bewertungen, versteckten Verbindlichkeiten oder schwacher Verhandlung im Namen des Käufers führen kann.
Wie hoch sind Uruguays Staatsrisikoprämie und Marktzugang im Jahr 2026?
Bis Oktober 2026 trug Uruguay die niedrigste Staatsrisikoprämie in Lateinamerika mit etwa 75 Basispunkten. Im Juli 2026 eröffnete es eine Peso-Globalanleihe mit Fälligkeit 2035 zu 7,75 %, gegenüber 8,0 % zuvor, und eröffnete eine US-Dollar-Globalanleihe mit Fälligkeit 2037 zu 5,356 %, ein Aufschlag von 75 Basispunkten über US-Staatsanleihen. Das Finanzministerium verwaltete den projizierten Finanzierungsbedarf 2026 von 6,889 Milliarden Dollar.