
Wichtigste Erkenntnisse
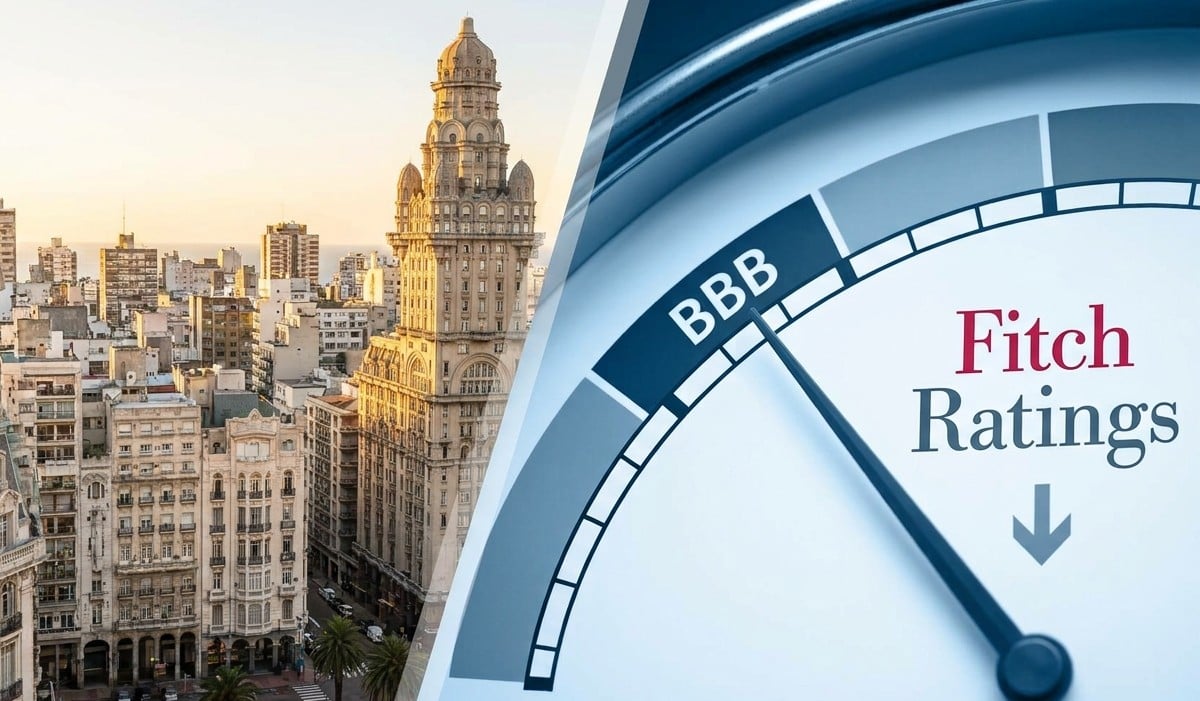
- Fitch bestätigte Uruguay am 10. September mit BBB, nachdem eine Makroanpassung um eine Stufe auf einen Modellwert von BBB+ angewandt wurde; als Gründe nannte die Agentur die hohe Dollarisierung, Lohnindexierung und eine lange Inflationshistorie.
- Fitch prognostiziert für 2026 nur 1,0 % BIP-Wachstum und eine Bruttoverschuldung von 68 % des BIP gegenüber einem BBB-Median von 57 %, während die Reserven 8,5 Monate externer Zahlungen abdecken.
- Orsis Glaubwürdigkeitsargument stützt sich auf das Mercosur-EU-Abkommen, den CPTPP-Beitrittsprozess und ein noch in der Abgeordnetenkammer anhängiges Wettbewerbsfähigkeitsgesetz, während Team Haverkate die Doppelvertretung als verborgenes Risiko für Käufer hervorhebt.
Inhaltsverzeichnis
Regeln, die sich mit Wahlen nicht zurücksetzen
Präsident Yamandú Orsi kam am 22. September zur Americas Society/Council of the Americas in New York und brachte ein in der Region seltenes Versprechen mit: Uruguays Regeln würden sich mit dem politischen Zyklus nicht ändern. Der Auftritt, über den zuerst Latin Times berichtete, stellte institutionelle Kontinuität, makroökonomische Stärke und sozialen Zusammenhalt als wichtigsten Wettbewerbsvorteil des Landes vor einem Publikum aus Wirtschaftsführern und internationalen Investoren heraus.
Diese Botschaft traf auf eine deutlich unruhige südamerikanische Kulisse. Venezuelas Übergang blieb ungelöst, und Brasiliens Präsidentschaftswahl im Oktober zeichnete sich in Umfragen als technisches Kopf-an-Kopf-Rennen ab. In diesem Kontext ging es beim uruguayischen Angebot weniger um überdurchschnittliche Renditen als um Planbarkeit – die Möglichkeit, ein Projekt zu finanzieren, ohne alle vier oder fünf Jahre das politische Risiko neu bepreisen zu müssen.
Orsi versprach keine Welt ohne Unsicherheit. Stattdessen bat er Investoren, Uruguay als Jurisdiktion zu betrachten, in der die Spielregeln konstant bleiben, auch wenn sich die Region ringsum verändert.
Die Investment-Grade-Arithmetik hinter Montevideos Argumentation
Was die Agenturen tatsächlich bestätigen
Uruguay behält Investment-Grade-Ratings bei allen drei großen Agenturen: S&P mit BBB+, Moody’s mit Baa1 und Fitch mit BBB – jeweils mit stabilem Ausblick. Die Japan Credit Rating Agency geht einen Schritt weiter und vergibt ein A- in Fremdwährung sowie ein A in Landeswährung, gestützt durch Widerstandsfähigkeit gegenüber externen Schocks, eine umsichtige Fiskalpolitik und ein stabiles Finanzsystem.
Diese Ratings haben in einer Region, in der nur ein weiterer südamerikanischer Staat Investment-Grade-Schuldtitel hält, echtes Gewicht. Für internationale Kapitalallokatoren starten uruguayische Anleihen und operative Engagements in Uruguay von einer anderen Ausfallrisiko-Basis als in weiten Teilen des Kontinents.
Doch die Fitch-Bestätigung am 10. September war mit einem wichtigen strukturellen Vorbehalt verbunden. Das Staatsrating-Modell der Agentur ergab einen Wert, der BBB+ entspricht, doch das Komitee nahm vor der Festlegung auf BBB eine Makroanpassung um eine Stufe vor. Die Gründe waren konkret: hohe Dollarisierung, Lohn- und Vertragsindexierung sowie eine lange Inflationsgeschichte, die die politische Handlungsfähigkeit weiterhin einschränkt.
Wachstumsprognosen und der Schuldenüberhang
Wachstum ist der schwächste Punkt der Erzählung. Fitch erwartet, dass Uruguays BIP 2026 nur um 1,0 % wächst – deutlich unter der revidierten Regierungsprognose von 1,6 %. Dem ging eine Abschwächung von 3,3 % im Jahr 2024 auf 1,8 % im Jahr 2025 voraus. Die Investitionen lagen 2025 bei 16 % des BIP, während sich das Leistungsbilanzdefizit auf 0,5 % des BIP verringerte und vollständig durch ausländische Direktinvestitionen finanziert wurde.
Auch die öffentliche Bilanz ist schwerer, als es das regionale „Sicherer-Hafen“-Label nahelegt. Fitch rechnet damit, dass die Bruttostaatsverschuldung 2026 68 % des BIP erreicht – nach 64,4 % im Jahr 2025 und deutlich über dem BBB-Median von 57 %. Das Fälligkeitsprofil bleibt eine Stärke – die durchschnittliche Restlaufzeit liegt bei etwa 12 Jahren –, doch der Schuldenstand liegt weiterhin über dem der Vergleichsländer.
- Inflation: 4,6 % gegenüber dem Vorjahr im August 2026, nach 3,1 % im Februar, bei einem Zielwert der Zentralbank von 4,5 %.
- Wettbewerbsfähigkeitsgesetz: Im August einstimmig vom Senat verabschiedet, wartet nun auf die endgültige Behandlung in der Abgeordnetenkammer.
- Externer Puffer: Die Reserven deckten 2025 8,5 Monate externer Zahlungen ab, verglichen mit dem BBB-Median von 5,0 Monaten.
Wie Latin Times berichtete, ging Orsis umfassenderes Argument über Stabilität hinaus. Er hob das Mercosur–Europäische-Union-Abkommen, Uruguays Beitrittsprozess zum CPTPP und eine vertiefte OECD-Einbindung als langfristige Glaubwürdigkeitssignale hervor. Der sektorale Fokus umfasste Agribusiness und Bioökonomie, grünen Wasserstoff, Rechenzentren, Life Sciences, Logistik und globale Dienstleistungen – Bereiche, in denen die Regierung argumentiert, dass institutionelle Stabilität in konkrete Projektpipelines übersetzt werden kann.
Die Haverkate-Perspektive: Wo das „Sicherer-Hafen“-Label auf Reibung trifft
Team Haverkate beobachtet seit Langem, dass Uruguays Investitionsattraktivität selten aus schnellen BIP-Zahlen entsteht. Sie beruht auf der Beständigkeit von Verträgen, Eigentumsrechten und Bankbeziehungen. Der Auftritt in New York unterstrich diese Positionierung, doch die marktrelevante Spannung ist ebenso klar: Die Ratings des Landes sind institutionell verankert, während Wachstum und Verschuldungskennzahlen schwächer bleiben, als es das „Sicherer-Hafen“-Label vermuten lässt.
Orsi räumte selbst ein, dass Stabilität allein das Wachstum nicht beschleunigen wird. Dieses Eingeständnis rahmte den Rest der Agenda – Anreize modernisieren, qualifizierte Fachkräfte anziehen und Bürokratie abbauen durch das vorgeschlagene Gesetz zur Wettbewerbsfähigkeit und zur Senkung der Lebenshaltungskosten.
Fitchs Entscheidung, trotz eines Modellwerts von BBB+ eine Makroanpassung um eine Stufe vorzunehmen, ist genau die Art analytischer Reibung, die Investoren nicht ignorieren sollten. Uruguays hohe Dollarisierung und Lohnindexierung begrenzen die geldpolitische Flexibilität, während die Schuldenquote (Schulden/BIP) über dem BBB-Median liegt. Das macht ein Engagement in Uruguay nicht per se riskant, bedeutet aber, dass die Prämie durch Stabilität verdient wird – nicht durch Momentum.
Das Ranking U.S. News Best Countries 2026 bildet dieselbe Spaltung ab. Uruguay liegt insgesamt auf Platz 45; Governance und gesellschaftliche Gesundheit schneiden über diesem Gesamtwert ab, während die wirtschaftliche Entwicklung auf Platz 57 liegt. Bei Sachwerten und operativen Unternehmen zeigt sich diese Divergenz in längeren Genehmigungszyklen, höheren Logistikkosten und einem kleineren Binnenmarkt als in vergleichbaren Investment-Grade-Volkswirtschaften.
Der komparative Vorteil ist zudem nicht dauerhaft. Sollte sich Venezuelas Übergang verfestigen oder Brasiliens Stichwahl ein klares Regierungsmandat hervorbringen, würde Uruguays regionaler Kontrast schrumpfen – und das Land müsste stärker über Kosten, Produktivität und Umsetzungsgeschwindigkeit konkurrieren. Dennoch erwartet die Japan Credit Rating Agency, dass das Wachstum mittelfristig wieder in den Bereich von 2 % zurückkehrt – abhängig von der landwirtschaftlichen Entwicklung, der externen Nachfrage und davon, dass das Wettbewerbsfähigkeitsgesetz die Abgeordnetenkammer passiert.
Für Investoren, die diese Makro-Diskussion in eine konkrete Position übersetzen – ob Gewerbeimmobilie, landwirtschaftlicher Besitz oder operatives Unternehmen –, pflegt Team Haverkate ausgezeichnete Beziehungen zu geprüften lokalen Rechts- und Steuerspezialisten, die den Markteintritt korrekt strukturieren können.
Vom regionalen Kontrast zu sichtbaren Ergebnissen
Uruguays Präsentation in New York war kein Versprechen reibungsloser Renditen. Sie war eine Einladung, das Land an der Umsetzung zu messen – daran, ob Wettbewerbsreform, Investment-Grade-Ratings und regionaler Kontrast in tatsächliche Projektpipelines und bessere operative Rahmenbedingungen münden. Der nächste Test ist nicht eine weitere Rede, sondern wie schnell die Abgeordnetenkammer handelt und ob das Wachstum auf das revidierte Regierungsziel von 1,6 % reagiert.
Ein strukturelles Risiko, das internationale Käufer häufig übersehen, ist die Doppelvertretung. In Uruguay entsteht ein inhärenter Interessenkonflikt, wenn ein Makler oder Agent in derselben Transaktion sowohl Käufer als auch Verkäufer vertritt: Der Vermittler kann nicht gleichzeitig den Wert für den Verkäufer maximieren und das Risiko für den Käufer minimieren. Eine solche Konstellation kann Preisverhandlungen abschwächen, Mängel- und Zustandsrisiken verschleiern und einen Investor ohne wirklich unabhängige Vertretung zurücklassen. Wer in einen institutionell so stabilen Markt wie Uruguay eintritt, sollte diese Stabilität nicht mit einem vermeidbaren Vermittlungskonflikt kombinieren.
Uruguays Argumentation bat internationales Kapital, Kontinuität zu finanzieren. Team Haverkate hilft Käufern und Investoren zu prüfen, ob konkrete Assets und Projekte dieses Versprechen tatsächlich einlösen – vor Ort, aus Montevideo, und ohne genau jene Vorhersehbarkeit aufzugeben, die sie in den Markt gezogen hat.
Häufig gestellte Fragen
Hat Uruguay 2026 ein Investment-Grade-Rating?
Ja. Uruguay verfügt bei allen drei großen Agenturen über Investment-Grade-Ratings: S&P mit BBB+, Moody’s mit Baa1 und Fitch mit BBB – jeweils mit stabilem Ausblick. Die Japan Credit Rating Agency vergibt ein A- in Fremdwährung sowie ein A in Landeswährung.
Warum bewertete Fitch Uruguay mit BBB statt mit BBB+?
Fitchs Staatsmodell ergab einen Wert, der BBB+ entspricht, doch das Komitee nahm eine Makroanpassung um eine Stufe auf BBB vor. Gründe waren die hohe Dollarisierung, die Lohn- und Vertragsindexierung sowie eine lange Inflationshistorie, die die geldpolitische Flexibilität begrenzt.
Wie lautet Uruguays BIP-Wachstumsprognose für 2026?
Fitch erwartet, dass Uruguays BIP 2026 nur um 1,0 % wächst – unter der revidierten Regierungsprognose von 1,6 %. Dem folgten 3,3 % Wachstum im Jahr 2024 und 1,8 % im Jahr 2025. Die Japan Credit Rating Agency erwartet mittelfristig eine Rückkehr in den Bereich von 2 % – abhängig von der landwirtschaftlichen Entwicklung, der externen Nachfrage und dem Wettbewerbsfähigkeitsgesetz.
Wie hoch ist Uruguays Staatsverschuldung?
Fitch rechnet damit, dass die Bruttostaatsverschuldung 2026 68 % des BIP erreicht – nach 64,4 % im Jahr 2025 – und damit über dem BBB-Median von 57 % liegt. Die durchschnittliche Restlaufzeit beträgt etwa 12 Jahre, was weiterhin eine Stärke ist, doch der Schuldenstand ist höher als bei Vergleichsländern.
Was hat Präsident Orsi Investoren in New York vermittelt?
Orsi stellte institutionelle Kontinuität, makroökonomische Stärke und sozialen Zusammenhalt als Uruguays wichtigste Wettbewerbsvorteile heraus. Zudem hob er das Mercosur–Europäische-Union-Abkommen, den CPTPP-Beitritt, eine vertiefte OECD-Einbindung sowie Sektoren wie Agribusiness und Bioökonomie, grünen Wasserstoff, Rechenzentren, Life Sciences, Logistik und globale Dienstleistungen hervor.
Was ist Uruguays Gesetz zur Wettbewerbsfähigkeit und zur Senkung der Lebenshaltungskosten?
Es handelt sich um einen Gesetzentwurf, der im August 2026 einstimmig vom Senat verabschiedet wurde und nun auf die endgültige Behandlung in der Abgeordnetenkammer wartet. Ziel ist es, Anreize zu modernisieren, qualifizierte Fachkräfte anzuziehen und Bürokratie abzubauen, um Uruguays Rahmenbedingungen für Unternehmen zu verbessern.
Was bedeutet Doppelvertretung im uruguayischen Immobiliengeschäft?
Von Doppelvertretung spricht man, wenn ein Makler oder Agent in derselben Transaktion sowohl den Käufer als auch den Verkäufer vertritt. In Uruguay entsteht dadurch ein inhärenter Interessenkonflikt: Der Vermittler kann nicht gleichzeitig den Wert für den Verkäufer maximieren und das Risiko für den Käufer minimieren. Das kann Preisverhandlungen abschwächen, Mängel- und Zustandsrisiken verschleiern und einen Investor ohne wirklich unabhängige Vertretung zurücklassen.